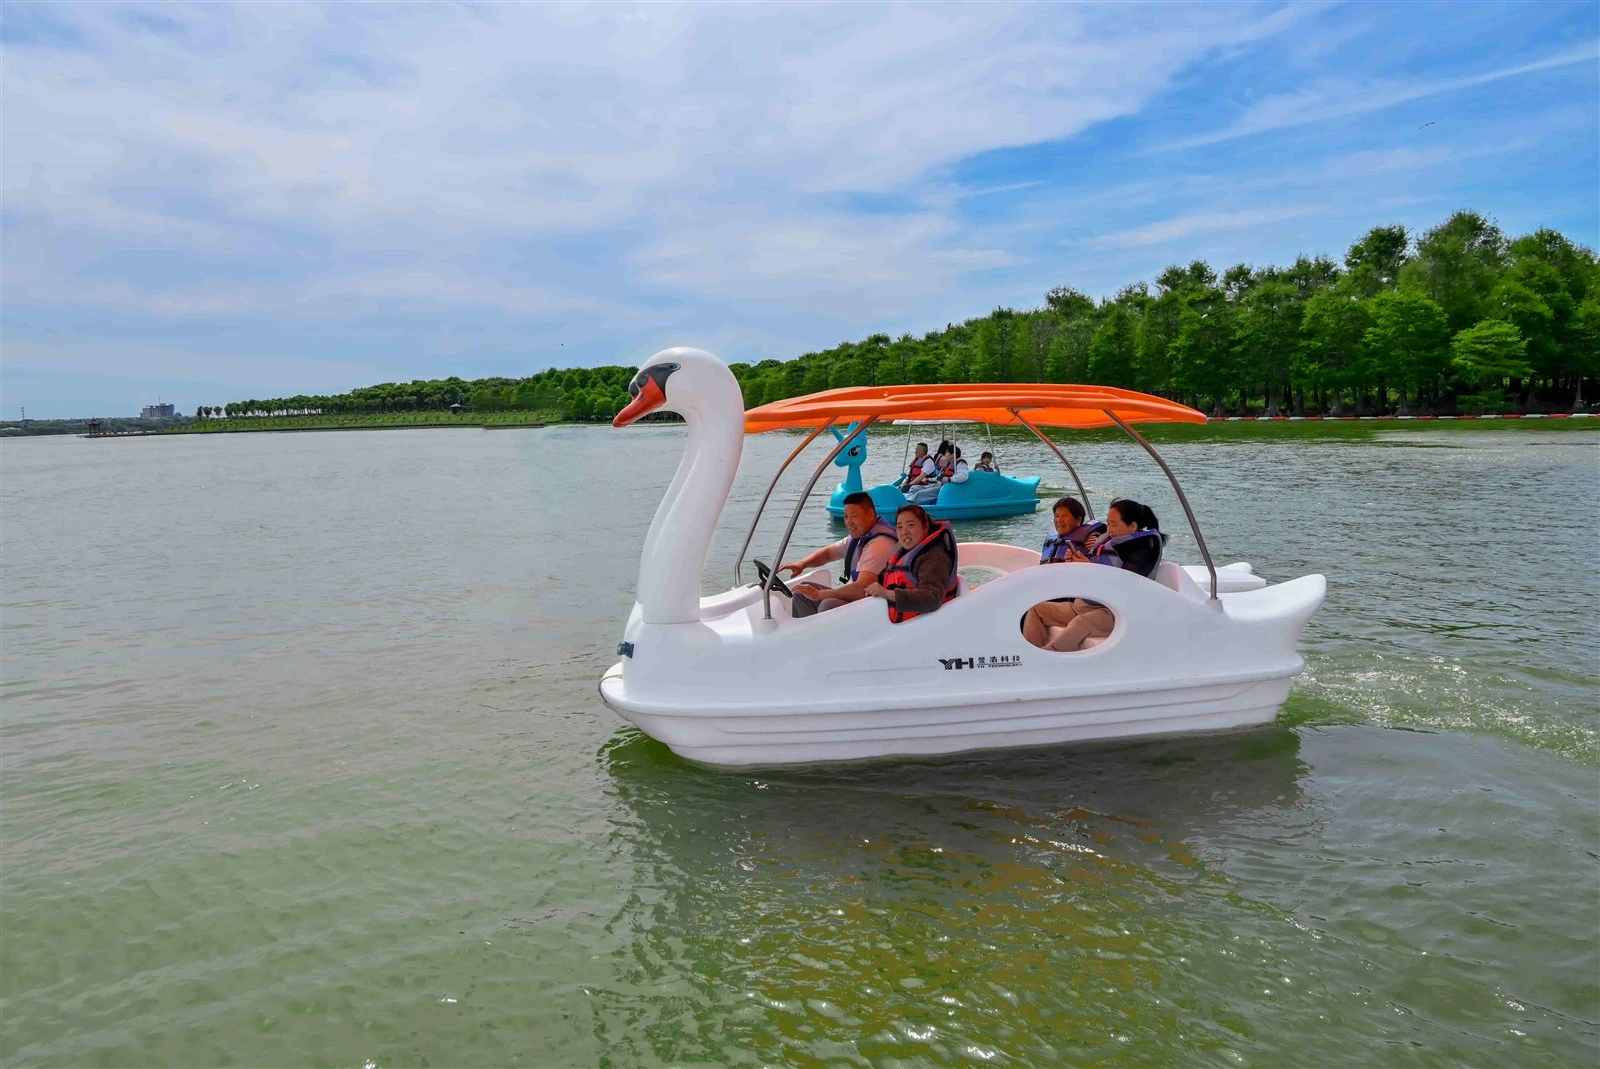
Analisis Teras Tiga Model Pembayaran untuk Tempat Taman Air
Keuntungan projek riadah dan rekreasi berasaskan air-bergantung bukan sahaja pada trafik pelawat dan kadar penukaran tetapi juga pada model pembayaran tempat, yang sebahagian besarnya menentukan tahap risiko projek dan potensi keuntungannya. Banyak projek taman air gagal bukan kerana operasi yang lemah, tetapi kerana mereka memilih model kerjasama tempat yang tidak sesuai dari awal lagi, menyebabkan keuntungan puncak-musim digunakan oleh kos sewa dan kerugian semasa musim-luar.
Rekreasi berasaskan air-adalah perniagaan yang sangat bermusim. Sama ada mengendalikan bot BBQ, kart-perjalanan air, bot layar atau kayak, perbezaan antara musim puncak dan luar-musim puncak boleh menjadi ketara. Oleh itu, model pembayaran yang biasa digunakan untuk perniagaan-tanah tidak boleh digunakan secara langsung pada projek rekreasi air.
Tiga model pembayaran tempat yang paling biasa digariskan di bawah. Setiap satu sesuai untuk pelbagai jenis pengendali, tempat dan peringkat pembangunan perniagaan.
I. Model Perkongsian-Hasil Tulen
Di bawah model ini, tiada bayaran sewa tempat tetap. Sebaliknya, hasil dikongsi antara pemilik tempat dan pengendali berdasarkan peratusan yang dipersetujui. Piawaian industri biasanya10%–30% untuk pemilik tempatdan70%–90% untuk pengendali, bergantung pada sumber tempat, lokasi dan trafik pelanggan.
Kelebihan
Tiada kos sewa tetap, mengakibatkan risiko kewangan yang minimum.
Jika tiada hasil semasa musim-luar, tiada perbelanjaan sewa.
Kedua-dua pihak berkongsi minat yang sama, menggalakkan pemilik tempat untuk menarik pengunjung secara aktif dan mengekalkan tapak tersebut.
Keburukan
Hasil yang lebih tinggi semasa musim puncak juga bermakna kos perkongsian-hasil yang lebih tinggi.
Margin keuntungan pengendali adalah terhad, menjadikannya sukar untuk memaksimumkan keuntungan bersih.
Sesuai untuk
Pendatang baharu industri, pengendali dengan belanjawan terhad, dan kawasan perairan yang baru dibangunkan atau terpencil dengan trafik pelawat yang tidak stabil. Ia adalah model yang ideal untuk menguji pasaran dan mendapatkan pengalaman operasi.
II. Model Sewa Tetap
Ini ialah model pembayaran tempat tradisional, di mana pengendali membayar yuran sewa bulanan atau tahunan tetap. Semua keuntungan dan kerugian ditanggung sepenuhnya oleh pengendali, tanpa penglibatan kewangan daripada pemilik tempat.
Kelebihan
Pengendali mengekalkan semua keuntungan yang dijana semasa musim puncak.
Kawalan penuh ke atas harga, aktiviti pemasaran dan operasi harian.
Pembahagian tanggungjawab yang jelas dan kebebasan operasi yang lebih besar.
Keburukan
Kos operasi tetap yang tinggi tanpa mengira prestasi perniagaan.
Sewa mesti dibayar sepanjang tahun, tanpa mengira permintaan bermusim, keadaan cuaca, peraturan kerajaan atau keadaan lain yang tidak dijangka.
Memandangkan musim luar-untuk projek rekreasi air boleh bertahan sehingga enam bulan, model ini memberi tekanan yang ketara pada aliran tunai dan pengurusan operasi. Pengendali yang tidak berpengalaman menghadapi risiko kerugian kewangan yang lebih tinggi.
Sesuai untuk
Pengendali yang berpengalaman dengan sumber kewangan yang kukuh, pangkalan pelanggan yang mantap dan sistem pengurusan yang matang. Model ini paling sesuai untuk lokasi premium seperti tasik bandar, tarikan pelancong yang popular dan-kawasan rekreasi air yang mantap dengan trafik pengunjung yang stabil dan kemudahan sokongan yang lengkap.
III. Sewa Tetap + Hasil-Model Perkongsian (Minimum Dijamin + Perkongsian Hasil)
Model hibrid ini telah menjadi salah satu struktur pembayaran yang paling banyak diterima pakai dalam industri. Pengendali membayar yuran sewa bulanan yang dijamin agak rendah untuk menjamin tempat tersebut. Apabila hasil melebihi jumlah yang dijamin semasa musim puncak, pendapatan tambahan dikongsi dengan pemilik tempat mengikut peratusan yang dipersetujui.
Kelebihan
Menggabungkan kekuatan dua model sebelumnya sambil mengurangkan kelemahannya.
Sewa yang dijamin lebih rendah membantu mengurangkan tekanan kewangan semasa musim-luar.
Perkongsian hasil membolehkan pemilik tempat mendapat manfaat daripada prestasi perniagaan yang kukuh, menggalakkan sokongan berterusan dan promosi pelanggan.
Menyediakan gabungan seimbang risiko terurus dan potensi keuntungan yang menarik.
Keburukan
Berbanding dengan model perkongsian hasil-tulen, ia masih melibatkan kos sewa tetap.
Berbanding dengan model-sewa tetap tulen, sebahagian daripada keuntungan puncak-musim mesti dikongsi dengan pemilik tempat.
Walaupun ia tidak memaksimumkan keuntungan, ia secara amnya dianggap sebagai model pembayaran yang paling stabil dan seimbang.
Sesuai untuk
Kebanyakan pasukan operasi-bersaiz kecil dan sederhana, pangkalan rekreasi air yang baru ditubuhkan yang mencari kestabilan-jangka panjang, dan laluan air konvensional dengan trafik pelawat sederhana yang memerlukan pembangunan pasaran yang berterusan.
Kesimpulan
Memilih model kerjasama tempat yang betul adalah penting untuk kejayaan mana-mana projek rekreasi air. Pengendali hendaklah menilai dengan teliti modal yang ada, keupayaan pengurusan dan keadaan tempat mereka sebelum memilih model pembayaran yang paling sesuai. Struktur kerjasama-yang dipadankan dengan baik boleh mengawal risiko operasi dengan berkesan, meningkatkan aliran tunai dan memaksimumkan keuntungan-jangka panjang.